净利大增 中科蓝讯新老产品持续升级,进一步渗透品牌市场
随着TWS耳机、智能穿戴和物联网设备市场的持续扩张,无线音频SoC芯片赛道迎来新一轮增长窗口。作为国内无线音频芯片领域的重要玩家,中科蓝讯(688332.SH)凭借新老产品的持续升级和品牌客户结构的优化,交出了一份净利大幅增长的业绩答卷。与此公司以南京信息科技等区域产业资源为依托,加速技术落地与市场渗透,展现出从“白牌主力”向“品牌供应链”跃迁的清晰路径。
一、业绩亮点:净利大增背后的经营质量提升
中科蓝讯最新披露的业绩数据显示,公司净利润实现同比大幅增长,增速显著高于营收增速,反映出盈利能力的实质性改善。这一变化的背后,既有行业需求回暖带来的出货量支撑,也有产品结构升级带来的毛利率修复。
从收入结构看,公司传统TWS耳机芯片基本盘保持稳定,而新一代高端产品线贡献增量明显。高集成度、低功耗、支持主动降噪和空间音频等功能的芯片产品占比提升,带动单颗芯片价值量上行。公司通过供应链成本优化和国产替代刻度加深,进一步释放了利润空间。净利大增并非单纯依赖规模扩张,而是“量、价、利”三重因素共振的结果。
二、新老产品持续升级:从跟随到并跑的节奏切换
中科蓝讯的产品演进策略可以概括为“老产品稳住基本盘、新产品打开天花板”。
在老产品线上,公司对成熟TWS耳机芯片持续进行迭代升级,通过制程优化、功耗降低和连接稳定性提升,巩固在中低端市场的性价比优势。这类产品出货量大、客户覆盖面广,是公司现金流和市场份额的压舱石。
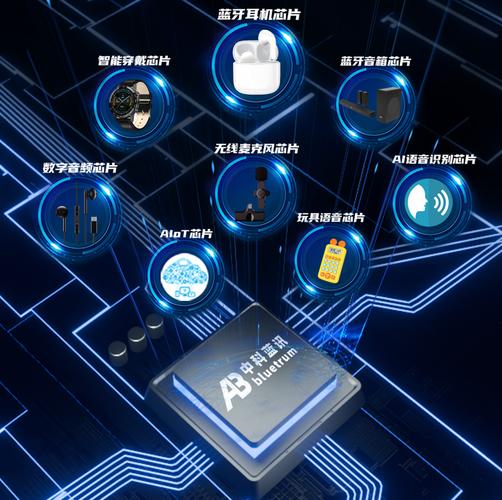
在新产品线上,公司围绕品牌客户需求,推出了支持蓝牙5.4、LE Audio、主动降噪(ANC)、通透模式和多设备连接的中高端芯片方案。部分新品在算力、音频处理能力和射频性能上已接近国际一线厂商水平,具备了进入品牌供应链的技术条件。公司还在智能穿戴、无线麦克风、智能家居音频等新场景中加快布局,推动产品矩阵从单一TWS向多品类音频SoC延伸。
这种“老产品保规模、新产品提溢价”的双轨策略,使公司在行业周期波动中保持了较强的经营韧性。
三、进一步渗透品牌市场:客户结构优化的关键一步
过去,中科蓝讯的收入较大程度依赖白牌和中小品牌市场,客户结构分散、单价偏低。公司明确将“品牌化”作为战略重点,加大了对国内外知名品牌客户的送样、认证和导入力度。
从进展看,公司已逐步进入部分头部手机厂商、音频品牌和电商品牌的供应链体系,品牌客户收入占比稳步提升。品牌市场的准入壁垒高于白牌市场,对芯片的一致性、可靠性、技术支持和长期供货能力要求更高,但一旦导入,客户黏性强、订单周期长、毛利率也更为可观。进一步渗透品牌市场,不仅是收入增量的来源,更是公司估值逻辑从“周期型芯片股”向“成长型平台公司”切换的关键。
四、南京信息科技:区域产业协同的落地样本
在公司的技术与市场布局中,南京信息科技相关的产业资源扮演着值得关注的角色。南京拥有较为完备的电子信息产业基础和高校科研资源,在集成电路设计、软件算法和物联网应用方面具备协同优势。中科蓝讯借助南京信息科技领域的研发力量与产业配套,推动了部分新品的技术验证和场景落地,尤其是在低功耗音频处理、无线连接协议栈等方向形成了产学研用的联动。
这种区域协同的意义在于:一方面降低了新产品研发的试错成本和时间周期,另一方面借助本地产业链资源加快了产品从定义到量产的转化效率。对于一家以SoC芯片为核心的公司而言,研发效率和生态协同能力正是长期竞争力的重要组成。
五、展望:增长能否持续?
净利大增为市场提供了积极信号,但可持续性仍需观察几个关键变量:其一,品牌客户导入的节奏和放量规模,能否抵消白牌市场价格竞争带来的压力;其二,新产品在中高端市场的竞争力能否经受住国际厂商和国内同行的双重夹击;其三,研发投入的持续性和新品迭代速度是否与市场需求匹配。
中科蓝讯当前处于“产品升级+客户升级”的双重拐点期。新老产品的持续迭代为公司提供了攻守兼备的产品组合,品牌市场的进一步渗透则为盈利质量提升打开了空间。若公司能够将技术升级的节奏与品牌客户的认证周期有效衔接,净利增长的态势有望在中长期得到延续,其在无线音频SoC赛道的竞争位次也将进一步前移。
如若转载,请注明出处:http://www.lyhoog.com/product/38.html
更新时间:2026-10-30 19:07:12